Domain sicherungen24.de kaufen?
Wir ziehen mit dem Projekt
sicherungen24.de um.
Sind Sie am Kauf der Domain
sicherungen24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sicherungen24.de kaufen?
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **

Ähnliche Suchbegriffe für Gesonderte
Top-Angebote
Produkte zum Begriff Gesonderte:
-
Die gesonderte und einheitliche Feststellung, Gebundene Ausgabe von Enrico Stenzel, Peter Lang GmbH, Internationaler Verlag der Wissenschaften,Die Gesonderte Und Einheitliche Feststellung, Gebundene Ausgabe Von Enrico Stenzel, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-80139-0, Seitenanzahl: 38295,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spindler, Ulrich: Schutz bei Überlast und Kurzschluss in elektrischen AnlagenSchutz bei Überlast und Kurzschluss in elektrischen Anlagen , Um eine Gefahr bringende Erwärmung der elektrischen Anlage und deren Umgebung bis hin zur Brandgefahr auszuschließen, müssen Maßnahmen gegen das Entstehen unzulässig hoher Temperaturen getroffen werden. Das Buch erläutert ausführlich und praxisnah alle Anforderungen der hier relevanten DIN-VDE-Normen, mit besonderem Augenmerk auf die neue DIN VDE 0100-430 und die DIN VDE 0298-4. Durch viele Anwendungsbeispiele aus der Praxis werden alle im Berufsalltag auftretenden Fragen zum Themenkomplex "Schutz bei Überlast und Kurzschluss in elektrischen Anlagen" eindeutig beantwortet: ¿ Strombelastbarkeit von Kabeln und Leitungen: Leitungsaufbau - Werkstoffeigenschaften - Betriebsbedingungen - Verlegearten - Umgebungstemperaturen - Häufungen - Reduktionsfaktoren - Strombelastbarkeitswerte ¿ Überstromschutzeinrichtungen für den Schutz bei Überlast und Kurzschluss: Niederspannungs- bzw. Leitungsschutzsicherungen - Bauarten/Betriebsklassen - Leitungsschutzschalter und Leistungsschalter - Wirkungsweise der Schutzeinrichtungen - elektromagnetische und thermische Abschaltkennlinien ¿ Schutz bei Überlast: Zuordnung der Überstromschutzeinrichtungen - Bedeutung des großen Prüfstroms von Überstromschutzeinrichtungen - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis ¿ Schutz bei Kurzschluss: Zulässige Ausschaltzeit im Kurzschlussfall - Ermitteln des Kurzschlussstroms, der zulässigen Leitungslängen oder des Sicherungsbemessungsstroms - Backup-Schutz - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis. , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240924, Produktform: Kartoniert, Titel der Reihe: VDE-Schriftenreihe - Normen verständlich#143#, Autoren: Spindler, Ulrich, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 234, Keyword: DIN VDE 0100-410; DIN VDE 0100-430; DIN VDE 0100-540; DIN VDE 0298-4; Elektrische Anlage; Kabelschutz; Kurzschlussschutz; LS-Schalter; Leitungsschutz; Leitungsschutzschalter; Strombelastbarkeit; VDE 0660-101; Überlastschutz; Überstromschutz, Fachschema: Anlage (baulich, technisch) - Anlagenbau~Elektrotechnik~Fertigungstechnik~Zuverlässigkeit~Elektroberufe / Elektrohandwerk~Elektrohandwerk~Elektroinstallation~Installation (Bau) / Elektrohandwerk, Fachkategorie: Elektronik, Nachrichtentechnik, Bildungszweck: für die Erwachsenenbildung, Warengruppe: TB/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Elektrikerhandwerk, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Produktverfügbarkeit: 02, Länge: 210, Breite: 148, Höhe: 13, Gewicht: 314, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verordnung über die gesonderte Feststellung von Besteuerungs, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-0679-2Verordnung Über Die Gesonderte Feststellung Von Besteuerungs, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-0679-2, Seitenanzahl: 127,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die gesonderte Stellung der Briefe als Medium der Kommunikation im 'Straßburger Alexander'; Taschenbuch von Lena Henninger, GRIN, 978-3-640-40532-9Die Gesonderte Stellung Der Briefe Als Medium Der Kommunikation Im 'straßburger Alexander'; Taschenbuch Von Lena Henninger, Grin, 978-3-640-40532-9, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **

Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
Top-Angebote
Produkte zum Begriff Gesonderte:
-
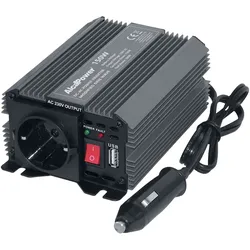
Alcapower Inverter Soft Start 150W 24V auf 230V mit USB, Schutz vor Überlastung, Kurzschluss und Überhitzung, kompakt.Der Alcapower-Inverter mit Soft-Start-Technologie ist die ideale Lösung, um eine Gleichspannung von 24V DC in eine Wechselspannung von 230V AC umzuwandeln und so eine zuverlässige und sichere Stromversorgung für kleine elektronische Geräte zu gewährleisten. Mit einer Dauerleistung von 150W und einer maximalen Spitzenlast von 300W ist dieses Gerät perfekt für den Einsatz im professionellen Bereich, in Nutzfahrzeugen oder in Off-Grid-Systemen geeignet, die ein effizientes Energiemanagement bei 24V erfordern. Die kompakte und robuste Bauweise mit einem Gewicht von nur 580 Gramm ermöglicht eine einfache Installation in engen Räumen, während die Effizienz des internen Schaltkreises eine extrem niedrige Leerlaufaufnahme von weniger als 0,25A gewährleistet und so den Energieverbrauch optimiert. Die Betriebssicherheit steht im Mittelpunkt des Designs dieses Wechselrichters. Das Gerät verfügt über ein fortschrittliches Überwachungssystem, das einen Alarm und eine automatische Abschaltung bei schwacher Batterie (Schwellenwert zwischen 21V und 22V DC), Überspannung (Schwellenwert bei 30V DC), Kurzschluss und Überhitzung umfasst. Dieser mehrdimensionale Schutz bewahrt nicht nur die Integritàt des Inverters selbst, sondern auch die der angeschlossenen Batterien und elektronischen Geräte. Der Eingang ist durch eine leicht zugängliche 15A-Sicherung geschützt, die einen sofortigen Schutz gegen plötzliche Stromspitzen bietet. Neben der Standard-Schukosteckdose für den Anschluss von 230V-Geräten verfügt die Einheit über einen praktischen USB-Anschluss mit 5V und 500mA, der für das Aufladen von Smartphones, Tablets oder kleinem digitalem Zubehör ohne zusätzliche Adapter konzipiert ist. Die Soft-Start-Technologie verhindert zudem schädliche Stromspitzen beim Starten der angeschlossenen Lasten, wodurch die internen Komponenten geschützt und die Lebensdauer des Geräts verlängert werden. Mit einer stabilen Ausgangsfrequenz von 50Hz präsentiert sich der Alcapower-Inverter als vielseitiges und hochwertiges Werkzeug für alle, die eine sichere Stromumwandlung in Umgebungen benötigen, in denen eine 24V-Batterie die Primärquelle darstellt. Das minimale Design, geprägt durch eine solide Konstruktion, gewährleistet einen leisen und konstanten Betrieb und macht ihn zu einer unverzichtbaren Ergänzung für die technische Bordausstattung.57,60 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Gesonderte Finanzierung von Flugzeugtriebwerken, Taschenbuch von Cem Karako, Verlag Unser Wissen, 978-620-3-31298-0Gesonderte Finanzierung Von Flugzeugtriebwerken, Taschenbuch Von Cem Karako, Verlag Unser Wissen, 978-620-3-31298-0, Seitenanzahl: 8849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die gesonderte und einheitliche Feststellung, Gebundene Ausgabe von Enrico Stenzel, Peter Lang GmbH, Internationaler Verlag der Wissenschaften,Die Gesonderte Und Einheitliche Feststellung, Gebundene Ausgabe Von Enrico Stenzel, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-80139-0, Seitenanzahl: 38295,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spindler, Ulrich: Schutz bei Überlast und Kurzschluss in elektrischen AnlagenSchutz bei Überlast und Kurzschluss in elektrischen Anlagen , Um eine Gefahr bringende Erwärmung der elektrischen Anlage und deren Umgebung bis hin zur Brandgefahr auszuschließen, müssen Maßnahmen gegen das Entstehen unzulässig hoher Temperaturen getroffen werden. Das Buch erläutert ausführlich und praxisnah alle Anforderungen der hier relevanten DIN-VDE-Normen, mit besonderem Augenmerk auf die neue DIN VDE 0100-430 und die DIN VDE 0298-4. Durch viele Anwendungsbeispiele aus der Praxis werden alle im Berufsalltag auftretenden Fragen zum Themenkomplex "Schutz bei Überlast und Kurzschluss in elektrischen Anlagen" eindeutig beantwortet: ¿ Strombelastbarkeit von Kabeln und Leitungen: Leitungsaufbau - Werkstoffeigenschaften - Betriebsbedingungen - Verlegearten - Umgebungstemperaturen - Häufungen - Reduktionsfaktoren - Strombelastbarkeitswerte ¿ Überstromschutzeinrichtungen für den Schutz bei Überlast und Kurzschluss: Niederspannungs- bzw. Leitungsschutzsicherungen - Bauarten/Betriebsklassen - Leitungsschutzschalter und Leistungsschalter - Wirkungsweise der Schutzeinrichtungen - elektromagnetische und thermische Abschaltkennlinien ¿ Schutz bei Überlast: Zuordnung der Überstromschutzeinrichtungen - Bedeutung des großen Prüfstroms von Überstromschutzeinrichtungen - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis ¿ Schutz bei Kurzschluss: Zulässige Ausschaltzeit im Kurzschlussfall - Ermitteln des Kurzschlussstroms, der zulässigen Leitungslängen oder des Sicherungsbemessungsstroms - Backup-Schutz - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis. , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240924, Produktform: Kartoniert, Titel der Reihe: VDE-Schriftenreihe - Normen verständlich#143#, Autoren: Spindler, Ulrich, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 234, Keyword: DIN VDE 0100-410; DIN VDE 0100-430; DIN VDE 0100-540; DIN VDE 0298-4; Elektrische Anlage; Kabelschutz; Kurzschlussschutz; LS-Schalter; Leitungsschutz; Leitungsschutzschalter; Strombelastbarkeit; VDE 0660-101; Überlastschutz; Überstromschutz, Fachschema: Anlage (baulich, technisch) - Anlagenbau~Elektrotechnik~Fertigungstechnik~Zuverlässigkeit~Elektroberufe / Elektrohandwerk~Elektrohandwerk~Elektroinstallation~Installation (Bau) / Elektrohandwerk, Fachkategorie: Elektronik, Nachrichtentechnik, Bildungszweck: für die Erwachsenenbildung, Warengruppe: TB/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Elektrikerhandwerk, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Produktverfügbarkeit: 02, Länge: 210, Breite: 148, Höhe: 13, Gewicht: 314, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
-
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Ähnliche Suchbegriffe für Gesonderte
-
Verordnung über die gesonderte Feststellung von Besteuerungs, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-0679-2Verordnung Über Die Gesonderte Feststellung Von Besteuerungs, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-0679-2, Seitenanzahl: 127,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die gesonderte Stellung der Briefe als Medium der Kommunikation im 'Straßburger Alexander'; Taschenbuch von Lena Henninger, GRIN, 978-3-640-40532-9Die Gesonderte Stellung Der Briefe Als Medium Der Kommunikation Im 'straßburger Alexander'; Taschenbuch Von Lena Henninger, Grin, 978-3-640-40532-9, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schutz bei Überlast und Kurzschluss in elektrischen Anlagen, Fachbücher von Ulrich SpindlerUm eine gefahrbringende Erwärmung der elektrischen Anlage und deren Umgebung bis hin zur Brandgefahr auszuschliessen, müssen Massnahmen gegen das Entstehen unzulässig hoher Temperaturen getroffen werden. Das Buch erläutert ausführlich und praxisnah alle Anforderungen der hier relevanten DIN-VDE-Normen, mit besonderem Augenmerk auf die neue DIN VDE 0100-430 und die DIN VDE 0298-4. Durch viele Anwendungsbeispiele aus der Praxis werden alle im Berufsalltag auftretenden Fragen zum Themenkomplex „Schutz bei Überlast und Kurzschluss in elektrischen Anlagen" eindeutig beantwortet: • Strombelastbarkeit von Kabeln und Leitungen: Leitungsaufbau, Werkstoffeigenschaften, Betriebsbedingungen, Verlegearten, Umgebungstemperaturen, Häufungen, Reduktionsfaktoren, Strombelastbarkeitswerte • Überstromschutzeinrichtungen für den Schutz bei Überlast und Kurzschluss: Niederspannungs- bzw. Leitungsschutzsicherungen, Bauarten/Betriebsklassen, Leitungsschutzschalter und Leistungsschalter, Wirkungsweise der Schutzeinrichtungen, elektromagnetische und thermische Abschaltkennlinien • Schutz bei Überlast: Zuordnung der Überstromschutzeinrichtungen, Bedeutung des grossen Prüfstroms von Überstromschutzeinrichtungen, Anordnung und Auswahl der Überstromschutzeinrichtungen, Ausnahmen, Anwendungsbeispiele aus der Praxis • Schutz bei Kurzschluss: Zulässige Ausschaltzeit im Kurzschlussfall, Ermitteln des Kurzschlussstroms, der zulässigen Leitungslängen oder des Sicherungsbemessungsstroms, Backup-Schutz, Anordnung und Auswahl der Überstromschutzeinrichtungen, Ausnahmen, Anwendungsbeispiele aus der Praxis.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.