Domain sicherungen24.de kaufen?
Wir ziehen mit dem Projekt
sicherungen24.de um.
Sind Sie am Kauf der Domain
sicherungen24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sicherungen24.de kaufen?
Sind Stiftungen steuerpflichtig?
Sind Stiftungen steuerpflichtig? Stiftungen sind in der Regel von der Körperschaftssteuer befreit, solange sie gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen. Allerdings können Stiftungen steuerpflichtig werden, wenn sie wirtschaftliche Geschäftsbetriebe betreiben oder Einkünfte aus Kapitalvermögen erzielen. Es ist wichtig, die steuerlichen Vorschriften für Stiftungen genau zu beachten und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um Steuerpflichten zu vermeiden. Letztendlich hängt die Steuerpflicht einer Stiftung von verschiedenen Faktoren ab, wie ihrer Satzung, den Tätigkeiten und Einkünften. **
Sind Stiftungen Unternehmen?
Sind Stiftungen Unternehmen? Stiftungen sind rechtlich eigenständige Organisationen, die Vermögen verwalten und für gemeinnützige Zwecke einsetzen. Im Gegensatz zu Unternehmen verfolgen Stiftungen jedoch keine Gewinnmaximierung, sondern setzen sich für soziale, kulturelle oder wissenschaftliche Ziele ein. Stiftungen sind in der Regel steuerbegünstigt und unterliegen strengen gesetzlichen Vorgaben hinsichtlich ihrer Satzung und Verwendung des Stiftungsvermögens. Obwohl Stiftungen gewisse unternehmerische Elemente aufweisen, wie z.B. die Verwaltung von Finanzen und Personal, unterscheiden sie sich in ihrem Hauptzweck und ihrer Organisationsstruktur deutlich von klassischen Unternehmen. **

Ähnliche Suchbegriffe für Stiftungen
Top-Angebote
Produkte zum Begriff Stiftungen:
-
Berndt, Reinhard: Rechnungslegung und Prüfung von StiftungenRechnungslegung und Prüfung von Stiftungen , Zum Werk Das Werk bietet eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schließlich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Aus dem Inhalt: Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick problemorientierte Darstellung hoher Praxisbezug mit neuem Stiftungsrecht Zur Neuauflage Die 3 Auflage berücksichtigt umfassend das zum ersten Juli 2023 in Kraft getretene neue Stiftungsrecht sowie die IDW Stellungnahme "IDW RS HFA 5" aus dem Dezember 2023. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig neubearbeitete Auflage, Erscheinungsjahr: 20240705, Produktform: Leinen, Autoren: Berndt, Reinhard~Nordhoff, Frank, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., vollständig neubearbeitete Auflage, Seitenzahl/Blattzahl: 272, Keyword: Bilanzierung; Gemeinnützigkeit; Jahresabschlussprüfung; Krankenhaus; Rechnungslegung; Stiftung; Stiftungsrecht; Vermögenserhaltung, Fachschema: Abgabe - Abgabenordnung - AO~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Stiftungsrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 302 Blätter, Länge: 242, Breite: 167, Höhe: 26, Gewicht: 768, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Stiftungen und ihre Kommunikation, Fachbücher von Ulrike PoschDas Fachbuch "Deutsche Stiftungen und ihre Kommunikation" von Ulrike Posch bietet eine umfassende Analyse der Kommunikationsstrategien von Stiftungen in Deutschland. Die Autorin entwickelt Kriterien für eine effektive Stiftungskommunikation, die als integraler Bestandteil des Stiftungsmanagements betrachtet wird. Durch die Untersuchung der historischen Wurzeln und der phänomenologischen Ausprägungen von Stiftungen wird ein tiefes Verständnis für die aktuellen normativen Anforderungen geschaffen. Posch zeigt praktische Schritte auf, die Stiftungen unternehmen können, um ihre Kommunikation zu professionalisieren und an die Bedürfnisse der Gesellschaft anzupassen. Angesichts des wachsenden Stiftungswesens in Deutschland, das eine stärkere öffentliche Wahrnehmung erfordert, ist dieses Buch ein wertvoller Leitfaden für alle, die im Bereich der Stiftungskommunikation tätig sind.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum Unternehmen Stiftungen gründen?
Warum Unternehmen Stiftungen gründen? Unternehmen gründen Stiftungen, um einen positiven Beitrag zur Gesellschaft zu leisten und soziale Verantwortung zu übernehmen. Durch Stiftungen können sie langfristige Projekte unterstützen und nachhaltige Veränderungen bewirken. Zudem stärkt die Gründung einer Stiftung das Image des Unternehmens und fördert das Engagement der Mitarbeiter. Stiftungen bieten auch die Möglichkeit, steuerliche Vorteile zu nutzen und das Vermögen des Unternehmens langfristig zu sichern. Insgesamt tragen Stiftungen dazu bei, das gesellschaftliche Engagement von Unternehmen zu institutionalisieren und langfristig zu verankern. **
-
Wie werden Stiftungen besteuert?
Stiftungen werden in der Regel steuerlich begünstigt behandelt, da sie gemeinnützige oder mildtätige Zwecke verfolgen. In Deutschland unterliegen Stiftungen der Ertragsbesteuerung, das heißt, sie müssen auf ihre erwirtschafteten Einkünfte Steuern zahlen. Allerdings können Stiftungen von der Körperschaftsteuer befreit werden, wenn sie die Voraussetzungen für die Gemeinnützigkeit erfüllen. Zudem können Spenden an gemeinnützige Stiftungen steuerlich absetzbar sein. Die genauen steuerlichen Regelungen für Stiftungen können je nach Land und Rechtsform variieren. **
-
Sind Stiftungen Privat oder öffentlich?
Sind Stiftungen Privat oder öffentlich? Stiftungen können sowohl privat als auch öffentlich sein, je nachdem, wer sie gegründet hat und welchen Zweck sie verfolgen. Private Stiftungen werden von Einzelpersonen oder Familien gegründet und finanzieren in der Regel gemeinnützige Projekte oder unterstützen bestimmte Zwecke. Öffentliche Stiftungen hingegen werden von staatlichen Stellen oder anderen öffentlichen Institutionen ins Leben gerufen und dienen oft dem Gemeinwohl. In vielen Ländern gibt es auch Mischformen von Stiftungen, die sowohl private als auch öffentliche Mittel erhalten und verwalten. Letztendlich hängt die Einordnung einer Stiftung als privat oder öffentlich von ihren Gründern, Zielen und Finanzierungsquellen ab. **
-
Wie können Sicherungen verwendet werden, um elektrische Geräte vor Überlastung und Kurzschluss zu schützen?
Sicherungen sind in elektrischen Schaltkreisen platziert, um den Stromfluss zu begrenzen und somit elektrische Geräte vor Überlastung zu schützen. Wenn ein zu hoher Stromfluss auftritt, schmilzt die Sicherung und unterbricht den Stromkreis, um Schäden am Gerät zu verhindern. Dadurch wird auch ein Kurzschluss vermieden, da die Sicherung den Stromfluss stoppt, bevor Schäden entstehen können. **
Wie können elektrische Systeme effektiv gegen Überlastung und Kurzschluss abgesichert werden? Welche Arten von Sicherungen eignen sich am besten für die Absicherung elektrischer Installationen?
Elektrische Systeme können effektiv gegen Überlastung und Kurzschluss abgesichert werden, indem Sicherungen verwendet werden, die den Stromfluss unterbrechen, wenn ein bestimmter Grenzwert überschritten wird. Für die Absicherung elektrischer Installationen eignen sich am besten Sicherungen wie Leitungsschutzschalter, Leistungsschalter oder Schmelzsicherungen, die je nach Anforderungen und Belastung ausgewählt werden können. Es ist wichtig, die richtige Art und Größe der Sicherungen entsprechend der Leistung und Belastung der elektrischen Installationen zu wählen, um eine sichere und zuverlässige Absicherung zu gewährleisten. **
In welches Register müssen Stiftungen eingetragen werden?
Stiftungen müssen in das Stiftungsregister eingetragen werden, das beim örtlich zuständigen Amtsgericht geführt wird. Die Eintragung ist Voraussetzung für die Anerkennung der Stiftung und die Erlangung der Rechtsfähigkeit. **
Top-Angebote
Produkte zum Begriff Stiftungen:
-
Handbuch Stiftungen, Fachbücher von Bertelsmann StiftungAls Ideenagenturen für gesellschaftliche Veränderungen ermöglichen Stiftungen die Verbindung von unternehmerischer Dynamik und Dienst am Gemeinwohl. Das Handbuch bietet ein breites Spektrum an Informationen zum erfolgreichen Aufbau und effizienten Management einer Stiftung.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
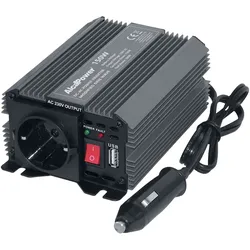
Alcapower Inverter Soft Start 150W 24V auf 230V mit USB, Schutz vor Überlastung, Kurzschluss und Überhitzung, kompakt.Der Alcapower-Inverter mit Soft-Start-Technologie ist die ideale Lösung, um eine Gleichspannung von 24V DC in eine Wechselspannung von 230V AC umzuwandeln und so eine zuverlässige und sichere Stromversorgung für kleine elektronische Geräte zu gewährleisten. Mit einer Dauerleistung von 150W und einer maximalen Spitzenlast von 300W ist dieses Gerät perfekt für den Einsatz im professionellen Bereich, in Nutzfahrzeugen oder in Off-Grid-Systemen geeignet, die ein effizientes Energiemanagement bei 24V erfordern. Die kompakte und robuste Bauweise mit einem Gewicht von nur 580 Gramm ermöglicht eine einfache Installation in engen Räumen, während die Effizienz des internen Schaltkreises eine extrem niedrige Leerlaufaufnahme von weniger als 0,25A gewährleistet und so den Energieverbrauch optimiert. Die Betriebssicherheit steht im Mittelpunkt des Designs dieses Wechselrichters. Das Gerät verfügt über ein fortschrittliches Überwachungssystem, das einen Alarm und eine automatische Abschaltung bei schwacher Batterie (Schwellenwert zwischen 21V und 22V DC), Überspannung (Schwellenwert bei 30V DC), Kurzschluss und Überhitzung umfasst. Dieser mehrdimensionale Schutz bewahrt nicht nur die Integritàt des Inverters selbst, sondern auch die der angeschlossenen Batterien und elektronischen Geräte. Der Eingang ist durch eine leicht zugängliche 15A-Sicherung geschützt, die einen sofortigen Schutz gegen plötzliche Stromspitzen bietet. Neben der Standard-Schukosteckdose für den Anschluss von 230V-Geräten verfügt die Einheit über einen praktischen USB-Anschluss mit 5V und 500mA, der für das Aufladen von Smartphones, Tablets oder kleinem digitalem Zubehör ohne zusätzliche Adapter konzipiert ist. Die Soft-Start-Technologie verhindert zudem schädliche Stromspitzen beim Starten der angeschlossenen Lasten, wodurch die internen Komponenten geschützt und die Lebensdauer des Geräts verlängert werden. Mit einer stabilen Ausgangsfrequenz von 50Hz präsentiert sich der Alcapower-Inverter als vielseitiges und hochwertiges Werkzeug für alle, die eine sichere Stromumwandlung in Umgebungen benötigen, in denen eine 24V-Batterie die Primärquelle darstellt. Das minimale Design, geprägt durch eine solide Konstruktion, gewährleistet einen leisen und konstanten Betrieb und macht ihn zu einer unverzichtbaren Ergänzung für die technische Bordausstattung.57,60 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Berndt, Reinhard: Rechnungslegung und Prüfung von StiftungenRechnungslegung und Prüfung von Stiftungen , Zum Werk Das Werk bietet eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schließlich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Aus dem Inhalt: Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick problemorientierte Darstellung hoher Praxisbezug mit neuem Stiftungsrecht Zur Neuauflage Die 3 Auflage berücksichtigt umfassend das zum ersten Juli 2023 in Kraft getretene neue Stiftungsrecht sowie die IDW Stellungnahme "IDW RS HFA 5" aus dem Dezember 2023. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig neubearbeitete Auflage, Erscheinungsjahr: 20240705, Produktform: Leinen, Autoren: Berndt, Reinhard~Nordhoff, Frank, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., vollständig neubearbeitete Auflage, Seitenzahl/Blattzahl: 272, Keyword: Bilanzierung; Gemeinnützigkeit; Jahresabschlussprüfung; Krankenhaus; Rechnungslegung; Stiftung; Stiftungsrecht; Vermögenserhaltung, Fachschema: Abgabe - Abgabenordnung - AO~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Stiftungsrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 302 Blätter, Länge: 242, Breite: 167, Höhe: 26, Gewicht: 768, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Stiftungen steuerpflichtig?
Sind Stiftungen steuerpflichtig? Stiftungen sind in der Regel von der Körperschaftssteuer befreit, solange sie gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen. Allerdings können Stiftungen steuerpflichtig werden, wenn sie wirtschaftliche Geschäftsbetriebe betreiben oder Einkünfte aus Kapitalvermögen erzielen. Es ist wichtig, die steuerlichen Vorschriften für Stiftungen genau zu beachten und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um Steuerpflichten zu vermeiden. Letztendlich hängt die Steuerpflicht einer Stiftung von verschiedenen Faktoren ab, wie ihrer Satzung, den Tätigkeiten und Einkünften. **
-
Sind Stiftungen Unternehmen?
Sind Stiftungen Unternehmen? Stiftungen sind rechtlich eigenständige Organisationen, die Vermögen verwalten und für gemeinnützige Zwecke einsetzen. Im Gegensatz zu Unternehmen verfolgen Stiftungen jedoch keine Gewinnmaximierung, sondern setzen sich für soziale, kulturelle oder wissenschaftliche Ziele ein. Stiftungen sind in der Regel steuerbegünstigt und unterliegen strengen gesetzlichen Vorgaben hinsichtlich ihrer Satzung und Verwendung des Stiftungsvermögens. Obwohl Stiftungen gewisse unternehmerische Elemente aufweisen, wie z.B. die Verwaltung von Finanzen und Personal, unterscheiden sie sich in ihrem Hauptzweck und ihrer Organisationsstruktur deutlich von klassischen Unternehmen. **
-
Warum Unternehmen Stiftungen gründen?
Warum Unternehmen Stiftungen gründen? Unternehmen gründen Stiftungen, um einen positiven Beitrag zur Gesellschaft zu leisten und soziale Verantwortung zu übernehmen. Durch Stiftungen können sie langfristige Projekte unterstützen und nachhaltige Veränderungen bewirken. Zudem stärkt die Gründung einer Stiftung das Image des Unternehmens und fördert das Engagement der Mitarbeiter. Stiftungen bieten auch die Möglichkeit, steuerliche Vorteile zu nutzen und das Vermögen des Unternehmens langfristig zu sichern. Insgesamt tragen Stiftungen dazu bei, das gesellschaftliche Engagement von Unternehmen zu institutionalisieren und langfristig zu verankern. **
-
Wie werden Stiftungen besteuert?
Stiftungen werden in der Regel steuerlich begünstigt behandelt, da sie gemeinnützige oder mildtätige Zwecke verfolgen. In Deutschland unterliegen Stiftungen der Ertragsbesteuerung, das heißt, sie müssen auf ihre erwirtschafteten Einkünfte Steuern zahlen. Allerdings können Stiftungen von der Körperschaftsteuer befreit werden, wenn sie die Voraussetzungen für die Gemeinnützigkeit erfüllen. Zudem können Spenden an gemeinnützige Stiftungen steuerlich absetzbar sein. Die genauen steuerlichen Regelungen für Stiftungen können je nach Land und Rechtsform variieren. **
Ähnliche Suchbegriffe für Stiftungen
-
Deutsche Stiftungen und ihre Kommunikation, Fachbücher von Ulrike PoschDas Fachbuch "Deutsche Stiftungen und ihre Kommunikation" von Ulrike Posch bietet eine umfassende Analyse der Kommunikationsstrategien von Stiftungen in Deutschland. Die Autorin entwickelt Kriterien für eine effektive Stiftungskommunikation, die als integraler Bestandteil des Stiftungsmanagements betrachtet wird. Durch die Untersuchung der historischen Wurzeln und der phänomenologischen Ausprägungen von Stiftungen wird ein tiefes Verständnis für die aktuellen normativen Anforderungen geschaffen. Posch zeigt praktische Schritte auf, die Stiftungen unternehmen können, um ihre Kommunikation zu professionalisieren und an die Bedürfnisse der Gesellschaft anzupassen. Angesichts des wachsenden Stiftungswesens in Deutschland, das eine stärkere öffentliche Wahrnehmung erfordert, ist dieses Buch ein wertvoller Leitfaden für alle, die im Bereich der Stiftungskommunikation tätig sind.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stiftungen - Steuersparmodell für die Praxis?, Fachbücher von Mario HengstMittlerweile existieren in Deutschland über 13.000 Stiftungen, die vermehrt sachfremd im Rahmen der Unternehmensnachfolge - gerade auch für kleine oder mittlere Familienunternehmen - eingesetzt werden. Diesen Aufschwung verdankt die Stiftung ihrem Ruf, in besonderem Masse steuerschonend zu sein. Das Buch erörtert detailliert, ob und wie eine Stiftung im Vergleich zu anderen Nachfolgemodellen geeignet ist, Steuern zu sparen und welche Folgen mit der Wahl dieser Rechtsform zwangsläufig verbunden sind.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Stiftungen Privat oder öffentlich?
Sind Stiftungen Privat oder öffentlich? Stiftungen können sowohl privat als auch öffentlich sein, je nachdem, wer sie gegründet hat und welchen Zweck sie verfolgen. Private Stiftungen werden von Einzelpersonen oder Familien gegründet und finanzieren in der Regel gemeinnützige Projekte oder unterstützen bestimmte Zwecke. Öffentliche Stiftungen hingegen werden von staatlichen Stellen oder anderen öffentlichen Institutionen ins Leben gerufen und dienen oft dem Gemeinwohl. In vielen Ländern gibt es auch Mischformen von Stiftungen, die sowohl private als auch öffentliche Mittel erhalten und verwalten. Letztendlich hängt die Einordnung einer Stiftung als privat oder öffentlich von ihren Gründern, Zielen und Finanzierungsquellen ab. **
-
Wie können Sicherungen verwendet werden, um elektrische Geräte vor Überlastung und Kurzschluss zu schützen?
Sicherungen sind in elektrischen Schaltkreisen platziert, um den Stromfluss zu begrenzen und somit elektrische Geräte vor Überlastung zu schützen. Wenn ein zu hoher Stromfluss auftritt, schmilzt die Sicherung und unterbricht den Stromkreis, um Schäden am Gerät zu verhindern. Dadurch wird auch ein Kurzschluss vermieden, da die Sicherung den Stromfluss stoppt, bevor Schäden entstehen können. **
-
Wie können elektrische Systeme effektiv gegen Überlastung und Kurzschluss abgesichert werden? Welche Arten von Sicherungen eignen sich am besten für die Absicherung elektrischer Installationen?
Elektrische Systeme können effektiv gegen Überlastung und Kurzschluss abgesichert werden, indem Sicherungen verwendet werden, die den Stromfluss unterbrechen, wenn ein bestimmter Grenzwert überschritten wird. Für die Absicherung elektrischer Installationen eignen sich am besten Sicherungen wie Leitungsschutzschalter, Leistungsschalter oder Schmelzsicherungen, die je nach Anforderungen und Belastung ausgewählt werden können. Es ist wichtig, die richtige Art und Größe der Sicherungen entsprechend der Leistung und Belastung der elektrischen Installationen zu wählen, um eine sichere und zuverlässige Absicherung zu gewährleisten. **
-
In welches Register müssen Stiftungen eingetragen werden?
Stiftungen müssen in das Stiftungsregister eingetragen werden, das beim örtlich zuständigen Amtsgericht geführt wird. Die Eintragung ist Voraussetzung für die Anerkennung der Stiftung und die Erlangung der Rechtsfähigkeit. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.