Domain sicherungen24.de kaufen?
Wir ziehen mit dem Projekt
sicherungen24.de um.
Sind Sie am Kauf der Domain
sicherungen24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sicherungen24.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Spindler, Ulrich: Schutz bei Überlast und Kurzschluss in elektrischen AnlagenSchutz bei Überlast und Kurzschluss in elektrischen Anlagen , Um eine Gefahr bringende Erwärmung der elektrischen Anlage und deren Umgebung bis hin zur Brandgefahr auszuschließen, müssen Maßnahmen gegen das Entstehen unzulässig hoher Temperaturen getroffen werden. Das Buch erläutert ausführlich und praxisnah alle Anforderungen der hier relevanten DIN-VDE-Normen, mit besonderem Augenmerk auf die neue DIN VDE 0100-430 und die DIN VDE 0298-4. Durch viele Anwendungsbeispiele aus der Praxis werden alle im Berufsalltag auftretenden Fragen zum Themenkomplex "Schutz bei Überlast und Kurzschluss in elektrischen Anlagen" eindeutig beantwortet: ¿ Strombelastbarkeit von Kabeln und Leitungen: Leitungsaufbau - Werkstoffeigenschaften - Betriebsbedingungen - Verlegearten - Umgebungstemperaturen - Häufungen - Reduktionsfaktoren - Strombelastbarkeitswerte ¿ Überstromschutzeinrichtungen für den Schutz bei Überlast und Kurzschluss: Niederspannungs- bzw. Leitungsschutzsicherungen - Bauarten/Betriebsklassen - Leitungsschutzschalter und Leistungsschalter - Wirkungsweise der Schutzeinrichtungen - elektromagnetische und thermische Abschaltkennlinien ¿ Schutz bei Überlast: Zuordnung der Überstromschutzeinrichtungen - Bedeutung des großen Prüfstroms von Überstromschutzeinrichtungen - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis ¿ Schutz bei Kurzschluss: Zulässige Ausschaltzeit im Kurzschlussfall - Ermitteln des Kurzschlussstroms, der zulässigen Leitungslängen oder des Sicherungsbemessungsstroms - Backup-Schutz - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis. , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240924, Produktform: Kartoniert, Titel der Reihe: VDE-Schriftenreihe - Normen verständlich#143#, Autoren: Spindler, Ulrich, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 234, Keyword: DIN VDE 0100-410; DIN VDE 0100-430; DIN VDE 0100-540; DIN VDE 0298-4; Elektrische Anlage; Kabelschutz; Kurzschlussschutz; LS-Schalter; Leitungsschutz; Leitungsschutzschalter; Strombelastbarkeit; VDE 0660-101; Überlastschutz; Überstromschutz, Fachschema: Anlage (baulich, technisch) - Anlagenbau~Elektrotechnik~Fertigungstechnik~Zuverlässigkeit~Elektroberufe / Elektrohandwerk~Elektrohandwerk~Elektroinstallation~Installation (Bau) / Elektrohandwerk, Fachkategorie: Elektronik, Nachrichtentechnik, Bildungszweck: für die Erwachsenenbildung, Warengruppe: TB/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Elektrikerhandwerk, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Produktverfügbarkeit: 02, Länge: 210, Breite: 148, Höhe: 13, Gewicht: 314, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schutz bei Überlast und Kurzschluss in elektrischen Anlagen, Fachbücher von Ulrich SpindlerUm eine gefahrbringende Erwärmung der elektrischen Anlage und deren Umgebung bis hin zur Brandgefahr auszuschliessen, müssen Massnahmen gegen das Entstehen unzulässig hoher Temperaturen getroffen werden. Das Buch erläutert ausführlich und praxisnah alle Anforderungen der hier relevanten DIN-VDE-Normen, mit besonderem Augenmerk auf die neue DIN VDE 0100-430 und die DIN VDE 0298-4. Durch viele Anwendungsbeispiele aus der Praxis werden alle im Berufsalltag auftretenden Fragen zum Themenkomplex „Schutz bei Überlast und Kurzschluss in elektrischen Anlagen" eindeutig beantwortet: • Strombelastbarkeit von Kabeln und Leitungen: Leitungsaufbau, Werkstoffeigenschaften, Betriebsbedingungen, Verlegearten, Umgebungstemperaturen, Häufungen, Reduktionsfaktoren, Strombelastbarkeitswerte • Überstromschutzeinrichtungen für den Schutz bei Überlast und Kurzschluss: Niederspannungs- bzw. Leitungsschutzsicherungen, Bauarten/Betriebsklassen, Leitungsschutzschalter und Leistungsschalter, Wirkungsweise der Schutzeinrichtungen, elektromagnetische und thermische Abschaltkennlinien • Schutz bei Überlast: Zuordnung der Überstromschutzeinrichtungen, Bedeutung des grossen Prüfstroms von Überstromschutzeinrichtungen, Anordnung und Auswahl der Überstromschutzeinrichtungen, Ausnahmen, Anwendungsbeispiele aus der Praxis • Schutz bei Kurzschluss: Zulässige Ausschaltzeit im Kurzschlussfall, Ermitteln des Kurzschlussstroms, der zulässigen Leitungslängen oder des Sicherungsbemessungsstroms, Backup-Schutz, Anordnung und Auswahl der Überstromschutzeinrichtungen, Ausnahmen, Anwendungsbeispiele aus der Praxis.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VOLTCRAFT VC121 PV Solar-Panel-Messgerät bis 800W Anzeige Strom Spannung Leistung KurzschlussPräzise Messergebnisse Arbeitet die Solaranlage tadellos? Für Aufklärung sorgt das Voltcraft VC121 PV Solar Panel Messgerät durch die Prüfung von maximaler Leistung (bis zu 800 Watt), Spitzenspannung, Spitzenstrom, Leerlaufspannung und Kurzschlussstrom. Auch vor Überlast und Übertemperatur warnt das Messgerät. Alle Messwerte können sowohl manuell als auch automatisch ermittelt werden. Praktische Features Das große Display mit Hintergrundbeleuchtung zeigt verschiedene Messergebnisse simultan und übersichtlich an. Zur leichteren Auswertung steht eine Data-Hold-Funktion zur Verfügung. Die Batteriestandanzeige warnt vor Betriebsausfall bei schwacher Batterie. Passendes Zubehör Zum Lieferumfang des VC121 PV Solar Panel Messgerät gehören Solarpanel-Stecker sowie ein Entriegelungskit, um Solar-Steckverbinder zu lösen. Außerdem befinden sich im Paket eine 9V-Blockbatterie sowie die Bedienungsanleitung.75,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
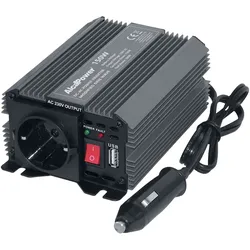
Alcapower Inverter Soft Start 150W 24V auf 230V mit USB, Schutz vor Überlastung, Kurzschluss und Überhitzung, kompakt.Der Alcapower-Inverter mit Soft-Start-Technologie ist die ideale Lösung, um eine Gleichspannung von 24V DC in eine Wechselspannung von 230V AC umzuwandeln und so eine zuverlässige und sichere Stromversorgung für kleine elektronische Geräte zu gewährleisten. Mit einer Dauerleistung von 150W und einer maximalen Spitzenlast von 300W ist dieses Gerät perfekt für den Einsatz im professionellen Bereich, in Nutzfahrzeugen oder in Off-Grid-Systemen geeignet, die ein effizientes Energiemanagement bei 24V erfordern. Die kompakte und robuste Bauweise mit einem Gewicht von nur 580 Gramm ermöglicht eine einfache Installation in engen Räumen, während die Effizienz des internen Schaltkreises eine extrem niedrige Leerlaufaufnahme von weniger als 0,25A gewährleistet und so den Energieverbrauch optimiert. Die Betriebssicherheit steht im Mittelpunkt des Designs dieses Wechselrichters. Das Gerät verfügt über ein fortschrittliches Überwachungssystem, das einen Alarm und eine automatische Abschaltung bei schwacher Batterie (Schwellenwert zwischen 21V und 22V DC), Überspannung (Schwellenwert bei 30V DC), Kurzschluss und Überhitzung umfasst. Dieser mehrdimensionale Schutz bewahrt nicht nur die Integritàt des Inverters selbst, sondern auch die der angeschlossenen Batterien und elektronischen Geräte. Der Eingang ist durch eine leicht zugängliche 15A-Sicherung geschützt, die einen sofortigen Schutz gegen plötzliche Stromspitzen bietet. Neben der Standard-Schukosteckdose für den Anschluss von 230V-Geräten verfügt die Einheit über einen praktischen USB-Anschluss mit 5V und 500mA, der für das Aufladen von Smartphones, Tablets oder kleinem digitalem Zubehör ohne zusätzliche Adapter konzipiert ist. Die Soft-Start-Technologie verhindert zudem schädliche Stromspitzen beim Starten der angeschlossenen Lasten, wodurch die internen Komponenten geschützt und die Lebensdauer des Geräts verlängert werden. Mit einer stabilen Ausgangsfrequenz von 50Hz präsentiert sich der Alcapower-Inverter als vielseitiges und hochwertiges Werkzeug für alle, die eine sichere Stromumwandlung in Umgebungen benötigen, in denen eine 24V-Batterie die Primärquelle darstellt. Das minimale Design, geprägt durch eine solide Konstruktion, gewährleistet einen leisen und konstanten Betrieb und macht ihn zu einer unverzichtbaren Ergänzung für die technische Bordausstattung.57,60 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spindler, Ulrich: Schutz bei Überlast und Kurzschluss in elektrischen AnlagenSchutz bei Überlast und Kurzschluss in elektrischen Anlagen , Um eine Gefahr bringende Erwärmung der elektrischen Anlage und deren Umgebung bis hin zur Brandgefahr auszuschließen, müssen Maßnahmen gegen das Entstehen unzulässig hoher Temperaturen getroffen werden. Das Buch erläutert ausführlich und praxisnah alle Anforderungen der hier relevanten DIN-VDE-Normen, mit besonderem Augenmerk auf die neue DIN VDE 0100-430 und die DIN VDE 0298-4. Durch viele Anwendungsbeispiele aus der Praxis werden alle im Berufsalltag auftretenden Fragen zum Themenkomplex "Schutz bei Überlast und Kurzschluss in elektrischen Anlagen" eindeutig beantwortet: ¿ Strombelastbarkeit von Kabeln und Leitungen: Leitungsaufbau - Werkstoffeigenschaften - Betriebsbedingungen - Verlegearten - Umgebungstemperaturen - Häufungen - Reduktionsfaktoren - Strombelastbarkeitswerte ¿ Überstromschutzeinrichtungen für den Schutz bei Überlast und Kurzschluss: Niederspannungs- bzw. Leitungsschutzsicherungen - Bauarten/Betriebsklassen - Leitungsschutzschalter und Leistungsschalter - Wirkungsweise der Schutzeinrichtungen - elektromagnetische und thermische Abschaltkennlinien ¿ Schutz bei Überlast: Zuordnung der Überstromschutzeinrichtungen - Bedeutung des großen Prüfstroms von Überstromschutzeinrichtungen - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis ¿ Schutz bei Kurzschluss: Zulässige Ausschaltzeit im Kurzschlussfall - Ermitteln des Kurzschlussstroms, der zulässigen Leitungslängen oder des Sicherungsbemessungsstroms - Backup-Schutz - Anordnung und Auswahl der Überstromschutzeinrichtungen - Ausnahmen - Anwendungsbeispiele aus der Praxis. , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240924, Produktform: Kartoniert, Titel der Reihe: VDE-Schriftenreihe - Normen verständlich#143#, Autoren: Spindler, Ulrich, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 234, Keyword: DIN VDE 0100-410; DIN VDE 0100-430; DIN VDE 0100-540; DIN VDE 0298-4; Elektrische Anlage; Kabelschutz; Kurzschlussschutz; LS-Schalter; Leitungsschutz; Leitungsschutzschalter; Strombelastbarkeit; VDE 0660-101; Überlastschutz; Überstromschutz, Fachschema: Anlage (baulich, technisch) - Anlagenbau~Elektrotechnik~Fertigungstechnik~Zuverlässigkeit~Elektroberufe / Elektrohandwerk~Elektrohandwerk~Elektroinstallation~Installation (Bau) / Elektrohandwerk, Fachkategorie: Elektronik, Nachrichtentechnik, Bildungszweck: für die Erwachsenenbildung, Warengruppe: TB/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Elektrikerhandwerk, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Produktverfügbarkeit: 02, Länge: 210, Breite: 148, Höhe: 13, Gewicht: 314, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Schutz bei Überlast und Kurzschluss in elektrischen Anlagen, Fachbücher von Ulrich SpindlerUm eine gefahrbringende Erwärmung der elektrischen Anlage und deren Umgebung bis hin zur Brandgefahr auszuschliessen, müssen Massnahmen gegen das Entstehen unzulässig hoher Temperaturen getroffen werden. Das Buch erläutert ausführlich und praxisnah alle Anforderungen der hier relevanten DIN-VDE-Normen, mit besonderem Augenmerk auf die neue DIN VDE 0100-430 und die DIN VDE 0298-4. Durch viele Anwendungsbeispiele aus der Praxis werden alle im Berufsalltag auftretenden Fragen zum Themenkomplex „Schutz bei Überlast und Kurzschluss in elektrischen Anlagen" eindeutig beantwortet: • Strombelastbarkeit von Kabeln und Leitungen: Leitungsaufbau, Werkstoffeigenschaften, Betriebsbedingungen, Verlegearten, Umgebungstemperaturen, Häufungen, Reduktionsfaktoren, Strombelastbarkeitswerte • Überstromschutzeinrichtungen für den Schutz bei Überlast und Kurzschluss: Niederspannungs- bzw. Leitungsschutzsicherungen, Bauarten/Betriebsklassen, Leitungsschutzschalter und Leistungsschalter, Wirkungsweise der Schutzeinrichtungen, elektromagnetische und thermische Abschaltkennlinien • Schutz bei Überlast: Zuordnung der Überstromschutzeinrichtungen, Bedeutung des grossen Prüfstroms von Überstromschutzeinrichtungen, Anordnung und Auswahl der Überstromschutzeinrichtungen, Ausnahmen, Anwendungsbeispiele aus der Praxis • Schutz bei Kurzschluss: Zulässige Ausschaltzeit im Kurzschlussfall, Ermitteln des Kurzschlussstroms, der zulässigen Leitungslängen oder des Sicherungsbemessungsstroms, Backup-Schutz, Anordnung und Auswahl der Überstromschutzeinrichtungen, Ausnahmen, Anwendungsbeispiele aus der Praxis.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VOLTCRAFT VC121 PV Solar-Panel-Messgerät bis 800W Anzeige Strom Spannung Leistung KurzschlussPräzise Messergebnisse Arbeitet die Solaranlage tadellos? Für Aufklärung sorgt das Voltcraft VC121 PV Solar Panel Messgerät durch die Prüfung von maximaler Leistung (bis zu 800 Watt), Spitzenspannung, Spitzenstrom, Leerlaufspannung und Kurzschlussstrom. Auch vor Überlast und Übertemperatur warnt das Messgerät. Alle Messwerte können sowohl manuell als auch automatisch ermittelt werden. Praktische Features Das große Display mit Hintergrundbeleuchtung zeigt verschiedene Messergebnisse simultan und übersichtlich an. Zur leichteren Auswertung steht eine Data-Hold-Funktion zur Verfügung. Die Batteriestandanzeige warnt vor Betriebsausfall bei schwacher Batterie. Passendes Zubehör Zum Lieferumfang des VC121 PV Solar Panel Messgerät gehören Solarpanel-Stecker sowie ein Entriegelungskit, um Solar-Steckverbinder zu lösen. Außerdem befinden sich im Paket eine 9V-Blockbatterie sowie die Bedienungsanleitung.75,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
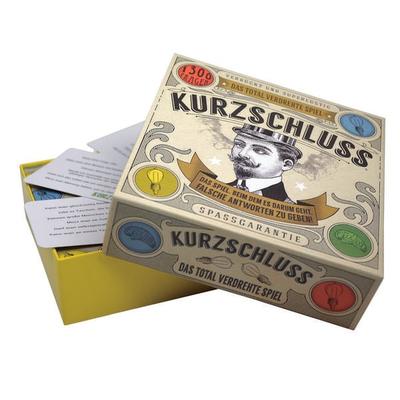
Pegasus - Kurzschluss, KartenspielKann Man Jemandem Zuwinken, Den Man Nicht Kennt? Gibt Es Ein Verbot Für Pasta Carbonara In Russland? Muss Man Unter Der Dusche Singen? Kann Ein Siegertyp Verlieren? Helfen Halstabletten Gegen Nackenstarre? Mögen Nachbarn Laute Feste Mitten In Der...21,95 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
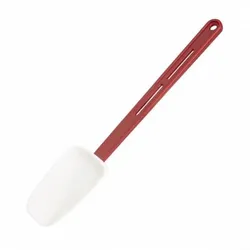
356 mm hitzebeständiger Spatel – Sicherheit und Schutz von Utensilien | Equipementpro356 mm hitzebeständiger Pfannenwender – Sicherheit und Schutz für Küchenutensilien | Equipementpro Schützen Sie Ihre Töpfe, Pfannen und Dosen mit dem hitzebeständigen Pfannenwender von Equipementpro (356 mm). Er besteht aus flexiblem Silikon und wurde speziell entwickelt, um Kratzer auf antihaftbeschichtetem Kochgeschirr zu vermeiden und dessen Lebensdauer zu verlängern. Mit seiner Hitzebeständigkeit bis 260 °C und dem langen, kühlen Griff ermöglicht dieser Pfannenwender sicheres Kochen und hält Ihre Hände von Hitzequellen fern. Sein ergonomisches Design und die integrierte Aufhängeöse ermöglichen eine einfache und praktische Aufbewahrung – ideal für vielbeschäftigte Profiküchen. Für ein noch kompletteres Set kombinieren Sie diesen Pfannenwender mit unserem 264 mm hitzebeständigen Pfannenwender von Equipementpro und unserem 255 mm professionellen Holzlöffel von Vogue – für all Ihre Kochbedürfnisse. Hitzebeständig bis 260 °C Weiches Silikon zum Schutz Ihres antihaftbeschichteten Kochgeschirrs Langer Griff für zusätzliche Sicherheit Cool-Touch-Griff für optimalen Komfort Leicht zu reinigen – spülmaschinenfest Praktisches Aufhängeloch für schnelles Aufbewahren Technische Daten: Marke: Equipementpro Länge: 356 mm Material: Weiches Silikon Gewicht: 120 g Hitzebeständig: bis 260 °C Pflegehinweise: Spülmaschinenfest10,59 €*Versand: 8,33 €Sichere Weiterleitung zum Anbieter
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.